Domain technicboerse.de kaufen?
Wir ziehen mit dem Projekt
technicboerse.de um.
Sind Sie am Kauf der Domain
technicboerse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain technicboerse.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
XXL Medien Service Traktoren und Landmaschinen mit Poster 304438Für kleine Traktorfans ein Sachbuch zum Entdecken und Lernen. Die schwierigen Themen werden kindgerecht erklärt: Wie ist der ... 1 x Traktoren und Landmaschinen mit Poster Anleitung in: Typ: Kinderbücher, Sachbücher, Bilderbücher7,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rohner, Frank: Landmaschinen als RC-ModelleLandmaschinen als RC-Modelle , RC-Modelle von Landmaschinen vereinen vieles, was Nutzfahrzeugmodellbauer lieben: Geländegängigkeit, Individualität und vor allem jede Menge Funktionen, die eingebaut werden können. Wohl auch deshalb boomen Modelle von landwirtschaftlichen Nutzfahrzeugen. In diesem Buch stellt Frank Rohner nicht nur die Grundlagen der Antriebstechnik dieser Modelle dar, sondern zeigt an Beispielen der verschiedensten Landmaschinenmodelle, was alles möglich ist und wie Funktionen verwirklicht werden können. Zahlreiche Modellbauer erklären an ihren Modellen der unterschiedlichsten Maschinen die mechanische und elektronische Umsetzung von Sonderfunktionen. Nicht nur Schlepper, sondern auch die dazugehörigen Anhänger und Anbaugeräte werden umfassend und mit vielen Abbildungen vorgestellt. Besondere Maschinen wie beispielsweise Forsterntegeräte und Feldhäcksler runden das Thema ab. Ein umfassendes Werk zu diesem spannenden Bereich des Nutzfahrzeugmodellbaus. Aus dem Inhalt: ¿ Antriebstechnik ¿ Bausätze und Kleinserienhersteller ¿ Eigenbauten und Umbauten ¿ Anhänger ¿ Anbaugeräte ¿ Sondermaschinen und Selbstfahrer ¿ Impressionen von den Modellfeldtagen in Bocholt ¿ Der Traktor als "Sportgerät" , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160614, Produktform: Kartoniert, Beilage: GEKL, Autoren: Rohner, Frank, Seitenzahl/Blattzahl: 254, Keyword: Ferngesteuert; Modellbau; Traktoren, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Lifestyle, Hobbys und Freizeit, Thema: Entdecken, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Naturwissenschaften, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth, Länge: 233, Breite: 167, Höhe: 17, Gewicht: 460, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
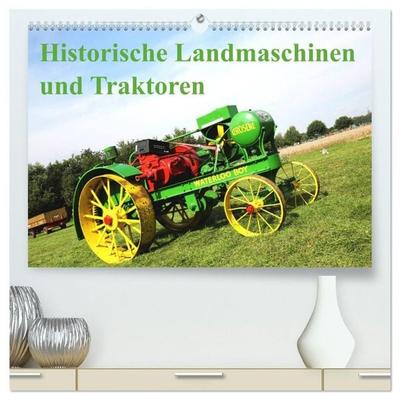
Historische Landmaschinen und Traktoren (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderEchte Klassiker Aus Der Landwirtschaft Für Nostalgiefreunde: Monatskalender Mit Deutschem Kalendarium Mit Bildern Von Historischen Landmaschinen, Treckern Und Traktoren Aus Den Jahren 1917 Bis 1956. Hochwertiger Wandkalender Mit 12 Wunderschönen...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Landmaschinen und Traktoren (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderEchte Klassiker Aus Der Landwirtschaft Für Nostalgiefreunde: Monatskalender Mit Deutschem Kalendarium Mit Bildern Von Historischen Landmaschinen, Treckern Und Traktoren Aus Den Jahren 1917 Bis 1956. Hochwertiger Tischkalender Zum Aufstellen Mit 12...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
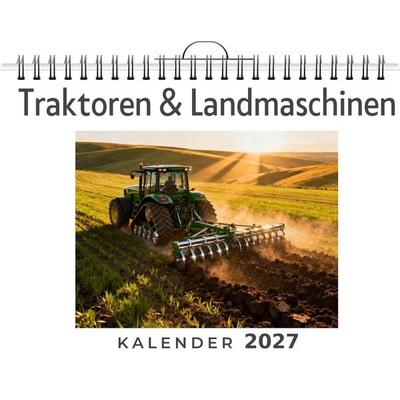
Traktoren & LandmaschinenGiganten Aus Stahl Erobern Die Felder. Der Kalender 'traktoren & Landmaschinen' Fängt Die Rohe Energie Und Die Technische Faszination Moderner Agrarfahrzeuge In Zwölf Eindrucksvollen Szenen Ein. Er Zeigt Eine Welt, In Der Sich Die Kraft Der Natur...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eicher Traktoren und Landmaschinen, Ratgeber von Oliver AustOliver Aust hat aus den massgeblichen Archiven attraktive, seltene Dokumente zusammengetragen: Prospekte, Inserate, Werbekarten, Briefe, Preislisten, Skizzen und vieles andere. Ein Hochgenuss für alle Freunde der Landtechnik und ein unentbehrliches Kompendium für Eicherfreunde.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
XXL Medien Service Traktoren und Landmaschinen mit Poster 304438Für kleine Traktorfans ein Sachbuch zum Entdecken und Lernen. Die schwierigen Themen werden kindgerecht erklärt: Wie ist der ... 1 x Traktoren und Landmaschinen mit Poster Anleitung in: Typ: Kinderbücher, Sachbücher, Bilderbücher7,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rohner, Frank: Landmaschinen als RC-ModelleLandmaschinen als RC-Modelle , RC-Modelle von Landmaschinen vereinen vieles, was Nutzfahrzeugmodellbauer lieben: Geländegängigkeit, Individualität und vor allem jede Menge Funktionen, die eingebaut werden können. Wohl auch deshalb boomen Modelle von landwirtschaftlichen Nutzfahrzeugen. In diesem Buch stellt Frank Rohner nicht nur die Grundlagen der Antriebstechnik dieser Modelle dar, sondern zeigt an Beispielen der verschiedensten Landmaschinenmodelle, was alles möglich ist und wie Funktionen verwirklicht werden können. Zahlreiche Modellbauer erklären an ihren Modellen der unterschiedlichsten Maschinen die mechanische und elektronische Umsetzung von Sonderfunktionen. Nicht nur Schlepper, sondern auch die dazugehörigen Anhänger und Anbaugeräte werden umfassend und mit vielen Abbildungen vorgestellt. Besondere Maschinen wie beispielsweise Forsterntegeräte und Feldhäcksler runden das Thema ab. Ein umfassendes Werk zu diesem spannenden Bereich des Nutzfahrzeugmodellbaus. Aus dem Inhalt: ¿ Antriebstechnik ¿ Bausätze und Kleinserienhersteller ¿ Eigenbauten und Umbauten ¿ Anhänger ¿ Anbaugeräte ¿ Sondermaschinen und Selbstfahrer ¿ Impressionen von den Modellfeldtagen in Bocholt ¿ Der Traktor als "Sportgerät" , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160614, Produktform: Kartoniert, Beilage: GEKL, Autoren: Rohner, Frank, Seitenzahl/Blattzahl: 254, Keyword: Ferngesteuert; Modellbau; Traktoren, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Lifestyle, Hobbys und Freizeit, Thema: Entdecken, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Naturwissenschaften, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth, Länge: 233, Breite: 167, Höhe: 17, Gewicht: 460, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Historische Landmaschinen und Traktoren (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderEchte Klassiker Aus Der Landwirtschaft Für Nostalgiefreunde: Monatskalender Mit Deutschem Kalendarium Mit Bildern Von Historischen Landmaschinen, Treckern Und Traktoren Aus Den Jahren 1917 Bis 1956. Hochwertiger Wandkalender Mit 12 Wunderschönen...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Landmaschinen und Traktoren (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderEchte Klassiker Aus Der Landwirtschaft Für Nostalgiefreunde: Monatskalender Mit Deutschem Kalendarium Mit Bildern Von Historischen Landmaschinen, Treckern Und Traktoren Aus Den Jahren 1917 Bis 1956. Hochwertiger Tischkalender Zum Aufstellen Mit 12...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Landmaschinen und Traktoren (hochwertiger Premium Wandkalender 2027 DIN A2 quer), Kunstdruck in HochglanzEchte Klassiker Aus Der Landwirtschaft Für Nostalgiefreunde: Monatskalender Mit Deutschem Kalendarium Mit Bildern Von Historischen Landmaschinen, Treckern Und Traktoren Aus Den Jahren 1917 Bis 1956. Premium-kunstdruck In Hochglanz Und...74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.